
Voir aussi


 03.11.2026 08:58 AM
Hier, l’euro s’est renforcé face au dollar, et la livre a tenté de suivre une trajectoire similaire à la hausse, mais les données américaines publiées plus tard ont permis au dollar de regagner une partie du terrain perdu. L’impulsion principale pour l’euro et la livre est venue, dans la première moitié de la journée, des indices définitifs de l’activité manufacturière ; dans la seconde moitié, cette impulsion a été partiellement compensée par les statistiques américaines, et aujourd’hui, l’attention du marché se détourne des chiffres pour se concentrer sur les élections de mi-mandat.
Selon S&P Global, l’indice PMI manufacturier de la zone euro s’est établi à 52,7, contre des prévisions et une estimation préliminaire de 52,4. L’indicateur ressortait à 52,9 en septembre, ce qui ressemble davantage à une agréable surprise par rapport aux attentes qu’à une nouvelle accélération. Une lecture supérieure à 50 signale une expansion du secteur, et cela a suffi à stimuler des achats d’euros. La situation reste contrastée au niveau régional : l’Allemagne a confirmé 54,2, tandis que la France est passée de 49,3 à 49,5 et reste donc en dessous du seuil des 50. Au Royaume-Uni, le PMI s’est établi à 52,8, en ligne avec les prévisions et l’estimation préliminaire, après 51,9 en septembre. À noter que cette résilience du secteur industriel conforte le scénario déjà intégré dans les anticipations concernant la BCE. Le 29 octobre, le Conseil a maintenu le taux de dépôt à 2,50 %, même si Lagarde a indiqué qu’une hausse avait été discutée. « Si rien de majeur ne se produit, la direction est assez claire pour tout le monde », a-t-elle déclaré en conférence de presse. Le marché anticipe une dernière étape à 2,75 % lors de la réunion du 17 décembre.
Les statistiques américaines publiées par la suite se sont révélées plus solides. L’indice ISM manufacturier d’octobre s’est établi à 55,5, contre un consensus à 54,5 et une valeur précédente de 54,5. La composante des prix a reculé à 75,2 après 77,9 (prévision : 77,2), mais demeure très élevée, tandis que le PMI manufacturier américain de S&P Global est ressorti plus faible que prévu, à 54,9 contre 56,0. À mon sens, le marché a privilégié la donnée globale de l’ISM, car la production et l’emploi manufacturier continuent de soutenir l’économie et les anticipations de taux de la Fed n’ont pas été significativement modifiées.
La chaîne causale est simple. Une activité manufacturière robuste tire les salaires et la consommation, ce qui soutient la croissance et l’inflation, et tout cela incite la Fed à adopter une politique plus restrictive. Rappelons que le PIB américain du troisième trimestre a progressé de 3,4 % en rythme annualisé, contre une prévision de 3,2 % et 2,2 % au deuxième trimestre, tandis que le core PCE a accéléré à 3,6 % en glissement annuel en septembre. Le 28 octobre, la Fed a maintenu ses taux dans une fourchette de 3,75–4,00 %, avec un vote de 10 contre 2 ; deux responsables ont voté en faveur d’une hausse. Le marché évaluait à environ 85 % la probabilité d’un relèvement à 4,00–4,25 % le 9 décembre. Le dollar a réagi par une nette appréciation face à l’euro et à la livre, mais l’équilibre de marché a tenu et, pour l’instant, la balance penche encore légèrement en faveur des acheteurs d’euros et de livres.
Pour aujourd’hui, il est peu utile de scruter le calendrier économique : aucune publication majeure n’est attendue en zone euro, et le vide sera comblé par les élections de mi-mandat américaines. Les 435 sièges de la Chambre sont renouvelés et environ un tiers des sièges du Sénat sont en jeu. Les spécialistes estiment que les démocrates ont de bonnes chances de remporter la Chambre ; Cook Political Report prévoit un gain de 12 à 25 sièges pour les démocrates. La bataille pour le Sénat est plus difficile : les démocrates doivent renverser quatre sièges, et les sièges républicains en Alaska, Iowa, Kansas, Ohio et Texas restent sous pression, mais ne sont pas faciles à faire basculer. Le contexte inclut la faible approbation de Trump sur le plan économique, un IPC de septembre à 3,7 % et la hausse des prix de l’énergie liée au conflit avec l’Iran.
Qu’est-ce que cela implique pour les marchés ? Les rendements réagissent généralement en premier aux élections, puis le dollar et l’or suivent. Je ne m’attarderai pas sur l’or — il a perdu environ 4 % en octobre et reculé vers 4 000 dollars — tandis que le Brent a progressé d’environ 12 % sur le mois pour atteindre 116,06 dollars le 30 octobre, ce qui ne témoigne pas d’une réaction défensive classique au conflit États-Unis–Iran. L’orientation du dollar dépendra des raisons d’une éventuelle hausse des rendements. Si les rendements montent sur fond d’espoir d’une économie solide, le dollar a tendance à se renforcer, comme ce fut le cas ces dernières semaines d’automne. Si les rendements augmentent en raison d’inquiétudes liées aux finances publiques, je m’attends à un affaiblissement du dollar et à un potentiel de hausse accru pour l’euro et la livre. Il est à noter que le Trésor américain publiera demain son rapport trimestriel de refinancement, alors que la dette publique américaine a atteint 40 000 milliards de dollars. Trump a promis d’opposer son veto aux textes si les démocrates emportent à la fois la Chambre et le Sénat. Un risque distinct vient de l’Iran : il y a eu peu d’activité avant le scrutin, mais des plans de frappes ont été évoqués pour la période postélectorale, et une nouvelle flambée laisserait la demande d’euro et de livre — considérés comme des actifs risqués — atone.
Pour la livre, un catalyseur spécifique est la réunion de la Bank of England le 5 novembre. Le taux directeur se situe actuellement à 3,75 % ; en septembre, la décision de statu quo avait été prise par 6 voix contre 3, trois membres s’étant prononcés en faveur d’une hausse de 25 points de base. Beaucoup anticipent une hausse à 4,00 % ; MUFG estimait le 28 octobre qu’un tel mouvement était presque entièrement intégré dans les prix, et Chris Williamson de S&P Global jugeait une hausse quasi inévitable après le PMI flash. Tant que ce scénario ne s’est pas concrétisé, la livre conserve un potentiel de hausse, même si je considère que le niveau actuel des taux constitue une limite à de nouveaux gains.
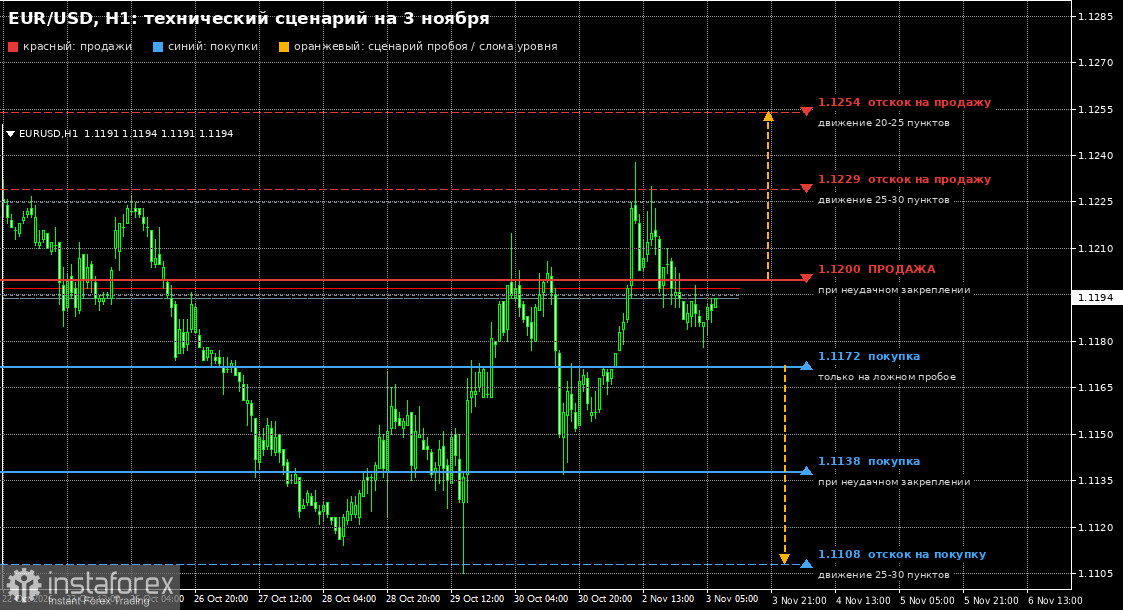
EUR/USD — J’envisage des achats sur un repli vers 1,1172 en cas de fausse cassure, à partir de 1,1138 en cas d’échec de clôture en dessous, ou sur un rebond depuis 1,1108 avec un objectif de 25 à 30 pips. Pour les ventes, les vendeurs manifesteront de l’intérêt à 1,1200 en cas d’échec de clôture, ainsi que sur des hausses à partir de 1,1229, avec le même objectif de 25 à 30 pips. Je considère les ventes sur rebond depuis 1,1254, avec un objectif de 20 à 25 pips, comme envisageables.
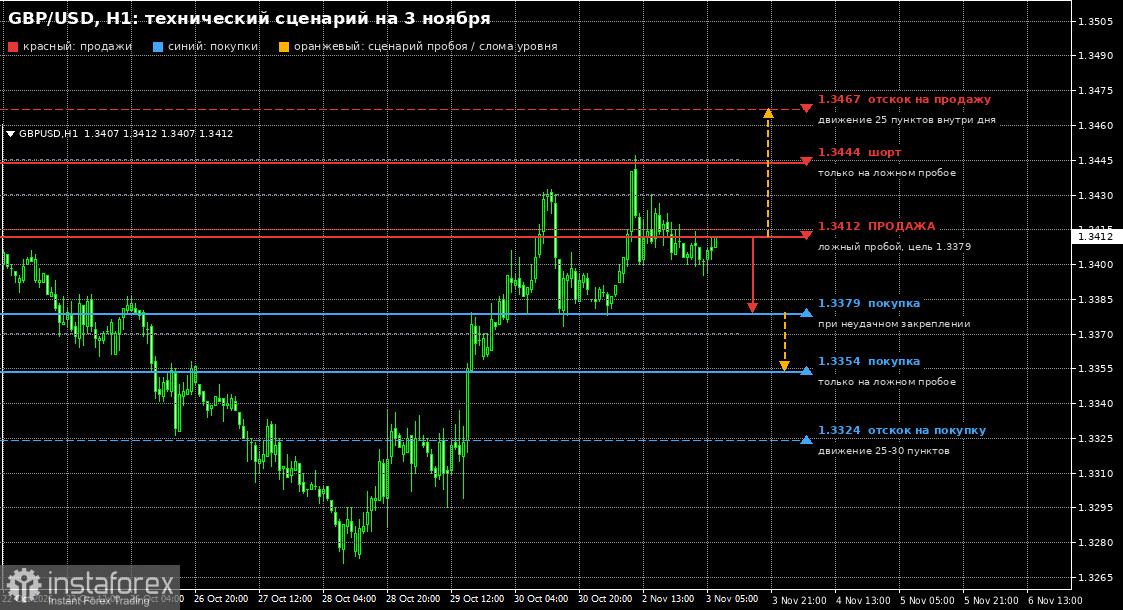
GBP/USD — si les vendeurs ne se manifestent pas à 1,3412, une fausse cassure de ce niveau constituera le signal pour ouvrir des positions vendeuses. Une cassure avec clôture au-dessus de 1,3412 permettrait un mouvement impulsif vers 1,3444, et un dépassement de ce niveau ouvrirait la voie à 1,3467, où je rechercherai des configurations de vente sur rebond, visant un mouvement intrajournalier de 25 pips. J’autorise des ventes depuis 1,3444 et 1,3412 en cas de fausse cassure, avec un objectif vendeur sur le support à 1,3379. Une absence de clôture en dessous justifierait des achats par anticipation ; la zone de range devrait tenir jusqu’aux résultats des élections. Une cassure sous 1,3379 pousserait la livre vers 1,3354, où des positions longues sur fausse cassure, ou des achats sur rebond depuis 1,3324 visant 25–30 pips, deviennent intéressants.
Dans l’attente des premiers résultats, je pense que l’euro et la livre resteront enfermés dans leur range, et la sortie de ce range sera déterminée par les rendements des obligations du Trésor américain. Si les rendements montent sur fond d’anticipations économiques solides, le dollar gardera l’avantage ; s’ils montent en raison d’inquiétudes budgétaires, je m’attendrais à un potentiel haussier plus important pour les acheteurs d’euro et de livre.

