


 03.11.2026 08:58 AM
ارتفع اليورو مقابل الدولار أمس، وحاول الجنيه بدوره تسجيل صعود مماثل، لكن بيانات الولايات المتحدة اللاحقة أعادت للدولار جزءًا من خسائره. جاء الدافع الرئيسي لليورو والجنيه في النصف الأول من اليوم من مؤشرات النشاط الصناعي النهائية؛ وفي النصف الثاني قابلته جزئيًا صدورات البيانات الأميركية، بينما يتحول تركيز السوق اليوم من الإحصاءات إلى الانتخابات النصفية.
سجّل مؤشر مديري المشتريات لقطاع التصنيع في منطقة اليورو مستوى 52.7 مقابل التوقعات والتقدير الأولي البالغ 52.4، وذلك بحسب بيانات S&P Global. وكان المؤشر عند 52.9 في سبتمبر، لذا يُعَدّ ذلك أقرب إلى مفاجأة إيجابية مقارنة بالتوقعات منه إلى تسارع جديد في النشاط. القراءة فوق مستوى 50 تشير إلى توسّع في القطاع، وكان ذلك كافيًا لتحفيز عمليات شراء على اليورو. الصورة الإقليمية لا تزال غير متجانسة؛ إذ أكدت ألمانيا مستوى 54.2، في حين ارتفعت فرنسا من 49.3 إلى 49.5 لكنها ما زالت دون عتبة 50. في المملكة المتحدة، جاء مؤشر مديري المشتريات عند 52.8، مطابقًا للتوقعات والتقدير الأولي، مقارنة بـ 51.9 في سبتمبر. تجدر الإشارة إلى أن هذه المتانة في أداء القطاع الصناعي تدعم السيناريو المُسعَّر بالفعل في توقعات البنك المركزي الأوروبي. ففي 29 أكتوبر أبقى المجلس سعر الفائدة على الودائع عند 2.50%، رغم أن Lagarde أشارت إلى أن رفع الفائدة كان مطروحًا للنقاش. وقالت في المؤتمر الصحفي: «إذا لم يحدث شيء كبير، فالاتجاه واضح تمامًا للجميع». ويتوقع السوق خطوة أخيرة إلى 2.75% في اجتماع 17 ديسمبر.
أما البيانات الأميركية اللاحقة فجاءت أقوى. فقد سجل مؤشر ISM لقطاع التصنيع في أكتوبر 55.5 مقابل توقعات عند 54.5 وقيمة سابقة عند 54.5. وتراجع مكوّن الأسعار إلى 75.2 من 77.9 سابقًا (التوقع كان 77.2) لكنه لا يزال عند مستوى مرتفع جدًا، في حين جاء مؤشر مديري المشتريات للتصنيع في الولايات المتحدة الصادر عن S&P Global أضعف من المتوقع عند 54.9 مقابل 56.0. في تقديري، أعطى السوق وزناً أكبر لرقم ISM الرئيسي، لأن الإنتاج والتوظيف في المصانع ما زالا يدعمان الاقتصاد، وتوقعات أسعار الفائدة من جانب الاحتياطي الفيدرالي لم تشهد تغيرًا جوهريًا.
سلسلة السببية هنا مباشرة. قوة نشاط التصنيع ترفع الأجور والإنفاق الاستهلاكي، ما يدعم النمو والتضخم، وكل ذلك يدفع الاحتياطي الفيدرالي نحو تشديد السياسة النقدية. يُذكَر أن الناتج المحلي الإجمالي الأميركي في الربع الثالث ارتفع بنسبة 3.4% على أساس سنوي (annualized) مقابل توقعات عند 3.2% و2.2% في الربع الثاني، بينما تسارع مؤشر نفقات الاستهلاك الشخصي الأساسي (core PCE) إلى 3.6% على أساس سنوي في سبتمبر. في 28 أكتوبر أبقى الاحتياطي الفيدرالي الفائدة عند 3.75–4.00% بأغلبية 10 أصوات مقابل صوتين؛ حيث صوت اثنان من صانعي السياسات لصالح رفع الفائدة. وقدّر السوق احتمال رفع الفائدة إلى 4.00–4.25% في 9 ديسمبر بنحو 85%. وتفاعل الدولار مع ذلك بتسجيل مكاسب واضحة أمام اليورو والجنيه، لكن توازن السوق ظل قائمًا، وما زال الميزان يميل قليلاً لصالح مشتري اليورو والجنيه في الوقت الحالي.
أما بالنسبة لليوم، فليس هناك جدوى كبيرة من تمشيط المفكرة الاقتصادية؛ إذ لا يُنتظر صدور بيانات كبرى من منطقة اليورو، وسيُملأ هذا الفراغ بانتخابات التجديد النصفي في الولايات المتحدة. جميع مقاعد مجلس النواب البالغ عددها 435 مقعدًا مطروحة للانتخاب، إضافة إلى نحو ثلث مقاعد مجلس الشيوخ. ويتوقع خبراء أن يكون الديمقراطيون في وضع يُمكّنهم من الفوز في مجلس النواب؛ إذ تتوقع Cook Political Report مكسبًا ديمقراطيًا يتراوح بين 12 و25 مقعدًا. معركة مجلس الشيوخ أكثر تعقيدًا؛ فالديمقراطيون يحتاجون إلى قلب نتيجة أربعة مقاعد، بينما تبقى المقاعد الجمهورية في ألاسكا وآيوا وكانساس وأوهايو وتكساس تحت الضغط، لكنها ليست سهلة الانقلاب. تأتي كلّ هذه التطورات في سياق ضعف تقييم أداء ترامب الاقتصادي، وتسجيل مؤشر أسعار المستهلك لشهر سبتمبر 3.7% وارتفاع أسعار الطاقة على خلفية الصراع مع إيران.
ما الذي يعنيه ذلك للأسواق؟ عادة ما تتحرك العوائد أولاً مع الانتخابات، ثم يتبعها الدولار والذهب. لن أطيل في الحديث عن الذهب؛ فقد خسر نحو 4% في أكتوبر وتراجع باتجاه 4,000 دولار، بينما ارتفع خام برنت بنحو 12% خلال الشهر وبلغ 116.06 دولار في 30 أكتوبر، لذا لا تبدو ردة الفعل الدفاعية المعتادة على صراع الولايات المتحدة – إيران واضحة. سيتوقف اتجاه الدولار على أسباب أي ارتفاع في العوائد. فإذا صعدت العوائد بدافع آمال في قوة الاقتصاد، يميل الدولار عادة إلى الارتفاع، كما حدث خلال الأسابيع الأخيرة من الخريف. أما إذا ارتفعت العوائد بسبب القلق من أوضاع المالية العامة، فأرجح عندئذ أن يضعف الدولار وأن تزداد احتمالات الصعود لليورو والجنيه. ومن اللافت أن وزارة الخزانة الأميركية ستنشر غدًا بيان إعادة التمويل الفصلي، في وقت بلغ فيه الدين الحكومي الأميركي 40 تريليون دولار. وقد تعهد ترامب باستخدام حق النقض ضد مشروعات القوانين إذا سيطر الديمقراطيون على كل من مجلس النواب ومجلس الشيوخ. وتبرز مخاطرة منفصلة من جانب إيران؛ إذ كان النشاط محدودًا قبل التصويت، لكن جرى تداول خطط لشن ضربات بعد الانتخابات، وأي تصعيد جديد سيضعف الطلب على اليورو والجنيه بوصفهما من الأصول ذات المخاطر العالية.
بالنسبة للجنيه الإسترليني، هناك عامل محفّز منفصل يتمثل في اجتماع بنك إنجلترا في 5 نوفمبر. سعر الفائدة يقف حاليًا عند 3.75%؛ وفي سبتمبر جاء التصويت على تثبيت الفائدة بواقع 6–3، مع تصويت ثلاثة أعضاء لصالح رفع بمقدار 25 نقطة أساس. ويتوقع كثيرون رفعًا إلى 4.00%؛ وقد رأت MUFG في 28 أكتوبر أن مثل هذه الخطوة مسعَّرة بالكامل تقريبًا، فيما وصف Chris Williamson من S&P Global رفع الفائدة بأنه يكاد يكون حتميًا بعد بيانات مؤشر مديري المشتريات الأولية. وبينما لم يتحقق هذا السيناريو بعد، ما زال لدى الجنيه هامش صعود، مع أنني أرى مستوى الفائدة الحالي عاملًا مقيِّدًا أمام مزيد من المكاسب.
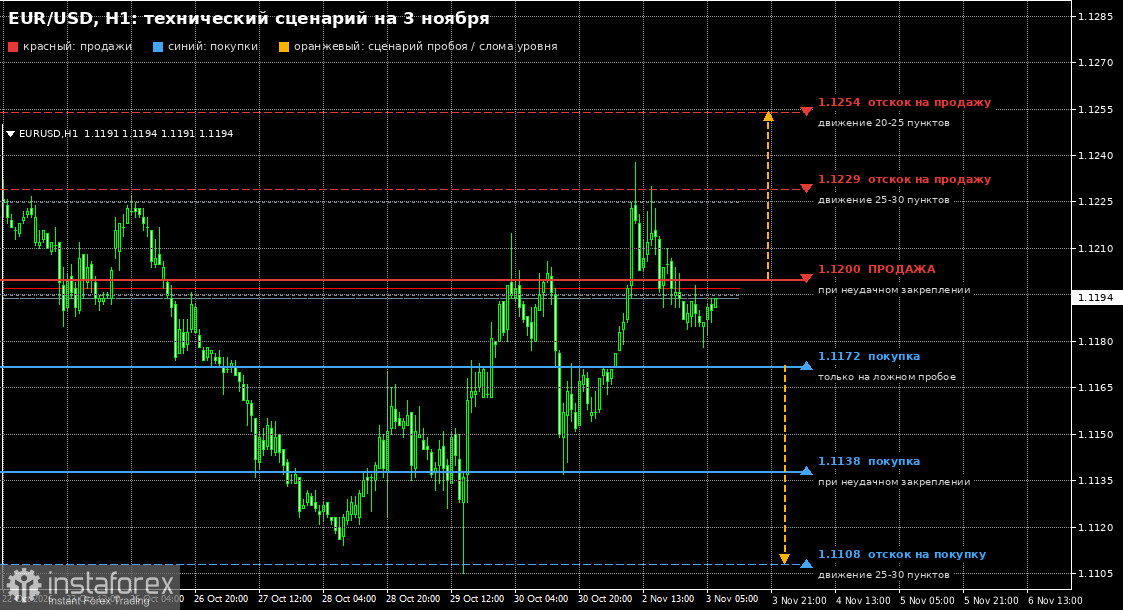
EUR/USD — أفضّل الشراء في حال هبوط السعر إلى 1.1172 مع كسر كاذب، أو من مستوى 1.1138 في حال فشل الإغلاق دونه، أو عند الارتداد من 1.1108 مع هدف ربح يتراوح بين 25–30 نقطة. أما بالنسبة لصفقات البيع، فمن المتوقع أن يظهر البائعون اهتمامًا عند مستوى 1.1200 في حال فشل الإغلاق أعلاه، وكذلك عند الارتدادات من 1.1229 مع استهداف نفس النطاق من الربح 25–30 نقطة. أرى أن صفقات البيع عند الارتداد من مستوى 1.1254 بهدف 20–25 نقطة تبقى مجدية.
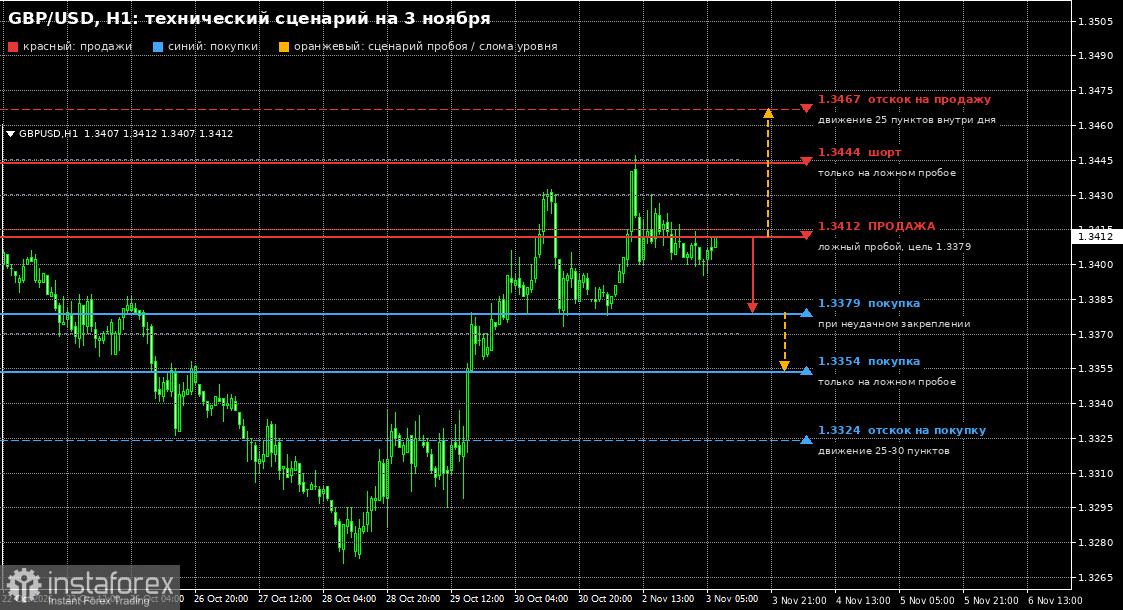
زوج GBP/USD — إذا لم يتحرك البائعون عند مستوى 1.3412، فإن اختراقًا كاذبًا لهذا المستوى سيكون إشارة لفتح صفقات بيع. أما الاختراق والثبات أعلى 1.3412 فسيتيحان دفعة باتجاه 1.3444، وتجاوز هذا المستوى سيفتح الطريق نحو 1.3467، حيث سأبحث عن فرص دخول في صفقات بيع عند الارتداد مع تحرك يومي بنحو 25 نقطة. أسمح بصفقات بيع من 1.3444 و1.3412 في حال حدوث اختراقات كاذبة، مع استهداف منطقة الدعم عند 1.3379. الفشل في الإغلاق عند هذا المستوى سيُبرر الشراء توقعًا لاستمرار النطاق حتى صدور نتائج الانتخابات؛ أما كسر مستوى 1.3379 فسيضغط على الجنيه نحو 1.3354، حيث تصبح صفقات الشراء على اختراق كاذب أو الشراء عند الارتداد من 1.3324 مع استهداف 25–30 نقطة أمرًا مثيرًا للاهتمام.
إلى حين صدور النتائج الأولية، أميل إلى بقاء اليورو والجنيه داخل نطاقات عرضية، وسيُحسم الخروج من هذا النطاق بحسب عوائد سندات الخزانة الأميركية. فإذا ارتفعت العوائد على خلفية توقعات اقتصادية قوية، سيحتفظ الدولار بأفضليته؛ أما إذا جاء الارتفاع بسبب مخاوف متعلقة بالموازنة، فسأتوقع مجالاً صعوديًا أكبر أمام مشتري اليورو والجنيه.

