
Voir aussi


 04.11.2026 09:12 AM
La nuit dernière, l’euro s’est nettement apprécié face au dollar, la livre a enregistré une hausse similaire, et la devise américaine a perdu du terrain sur la plupart des marchés. La cause en est le résultat des élections de mi-mandat, au cours desquelles les Democrats ont remporté la majorité à la Chambre et au Sénat. La réaction initiale du marché est claire, mais la durée de ce mouvement dépendra de ce qui se passera ensuite en matière de législation, de pétrole et de rendements obligataires.
Le nouveau Congrès, dans sa composition renouvelée, se réunira début janvier, et pour Trump il s’agit d’une défaite significative. Les démocrates pourront bloquer les projets de loi qu’ils jugent indésirables, mais ils ne pourront pas faire adopter les leurs sans sa signature, et ils ne disposent pas de la majorité des deux tiers nécessaire pour passer outre à un veto. Rappelons qu’à la veille du scrutin, Trump avait déclaré être prêt à devenir « Mr. Veto », de sorte que les deux camps devront rechercher des compromis. Il est à noter que si le président commence à bloquer des lois très médiatisées dans les domaines de la santé ou des politiques sociales d’ampleur générale, cela pourrait encore détériorer son niveau d’approbation — qui, selon les agrégats de sondages du NYT, figure déjà parmi les plus faibles pour un président depuis la Seconde Guerre mondiale.
Le résultat de l’élection ne devrait guère modifier la politique étrangère. La guerre avec l’Iran a commencé sans approbation formelle du Congrès — alors même que Trump aurait pu la solliciter —, je ne m’attends donc pas à des changements majeurs. Une nouvelle escalade reste néanmoins probable : Israël insiste pour poursuivre le conflit, et les négociations sont au point mort. Dans le détroit d’Hormuz, les expéditions ont été rétablies ; les exportations de l’Arabie saoudite, des Émirats arabes unis, de l’Irak et du Koweït ont augmenté d’environ 10 % en octobre, pour légèrement dépasser 15 millions de barils par jour, mais je considère qu’un déficit structurel subsiste, et les frappes iraniennes sur les installations et infrastructures saoudiennes et émiriennes continuent d’influer sur les prix. Le pétrole alimente l’inflation et pèse principalement sur l’économie américaine, de sorte qu’une nouvelle flambée des tensions ranimerait très rapidement la demande de dollars et pourrait mettre fin aux rallyes actuels de l’euro et de la livre.
Le dollar recule malgré des données solides. Le rapport JOLTS a montré 7,5 millions d’offres d’emploi aux États-Unis en septembre, contre une prévision de 7,11 millions, mais ces chiffres n’ont pas soutenu la devise. Le 28 octobre, la Fed a laissé ses taux inchangés à 3,75–4,00 % par 10 voix contre 2 ; deux membres ont exprimé une dissidence en faveur d’une hausse, et un mouvement lors de la réunion du 9 décembre reste le scénario de référence du marché. Il en découle que les acheteurs de dollars attendent désormais moins de nouvelles données que de nouveaux catalyseurs, et le principal candidat à ce rôle est le rendement des Treasuries.
Pour aujourd’hui, le calendrier regorge de statistiques concernant l’activité dans les services pour la zone euro. Les indicateurs manufacturiers de la zone euro et du Royaume-Uni ont été globalement encourageants, et les services donnent des raisons à un optimisme prudent. L’indice PMI des services de la zone euro est, en estimation préliminaire, attendu à 51,7 contre 53,0 en septembre, selon S&P Global. La baisse est préoccupante, mais le chiffre n’est qu’une première estimation ; s’il se confirme, je m’attends à ce que la demande pour l’euro reste globalement intacte. Le seul point problématique est la France, où l’activité dans les services se contracte, avec une estimation préliminaire à 48,8 contre 48,4 précédemment. Si les données s’avéraient nettement inférieures aux prévisions, l’euro serait affecté dans une certaine mesure, mais je juge cette issue peu probable. Le PMI des services au Royaume-Uni est bien orienté ; l’estimation préliminaire s’est établie à 53,1 contre 52,1 en septembre, et une révision à la hausse conforterait la dynamique positive de la livre. Ce point est important à l’approche de jeudi, jour où la Bank of England devrait relever ses taux de 3,75 % à 4,00 % ; le 20 octobre, Megan Greene s’est prononcée en faveur d’une hausse, estimant que le marché du travail est plus tendu qu’on ne le pensait auparavant.
Le principal point d’attention aujourd’hui sera les données sur les prix à la consommation dans la zone euro pour octobre. L’inflation est attendue à 4,0 % après 3,8 % en septembre, et l’inflation sous-jacente est prévue à 2,5 %. Rappelons que l’inflation s’accélère depuis juin — 2,8 % en juin, 2,9 % en juillet, 3,2 % en août, 3,8 % en septembre et 4,0 % projetés en octobre. Il serait erroné de présumer que la BCE restera accommodante, ou même patiente ; je ne peux exclure une approche plus ferme et plus agressive. Le taux de dépôt s’établit actuellement à 2,50 % après deux hausses en juin et en septembre, et le marché anticipe un dernier mouvement à 2,75 % lors de la réunion du 17 décembre, au cours de laquelle la BCE publiera ses projections jusqu’en 2029. Si l’inflation devait dépasser les prévisions des économistes, cela soutiendrait l’euro, au moins temporairement.
Doit également paraître l’indice ISM des services pour les États-Unis, attendu à 54,9 — le même niveau qu’en septembre. Un chiffre supérieur aux attentes aiderait le dollar à court terme, mais il ne devrait pas modifier de manière substantielle l’équilibre d’ensemble. Par ailleurs, le Trésor américain publiera son rapport trimestriel de refinancement, et la dette publique américaine a atteint 40 000 milliards de dollars, de sorte que les rendements obligataires resteront au centre de l’attention. Avec un dollar sous pression et en l’absence de nouvelles déclarations de Trump, y compris sur l’Iran, je penche pour un affaiblissement supplémentaire du dollar et une baisse des rendements — mais tout peut changer rapidement.
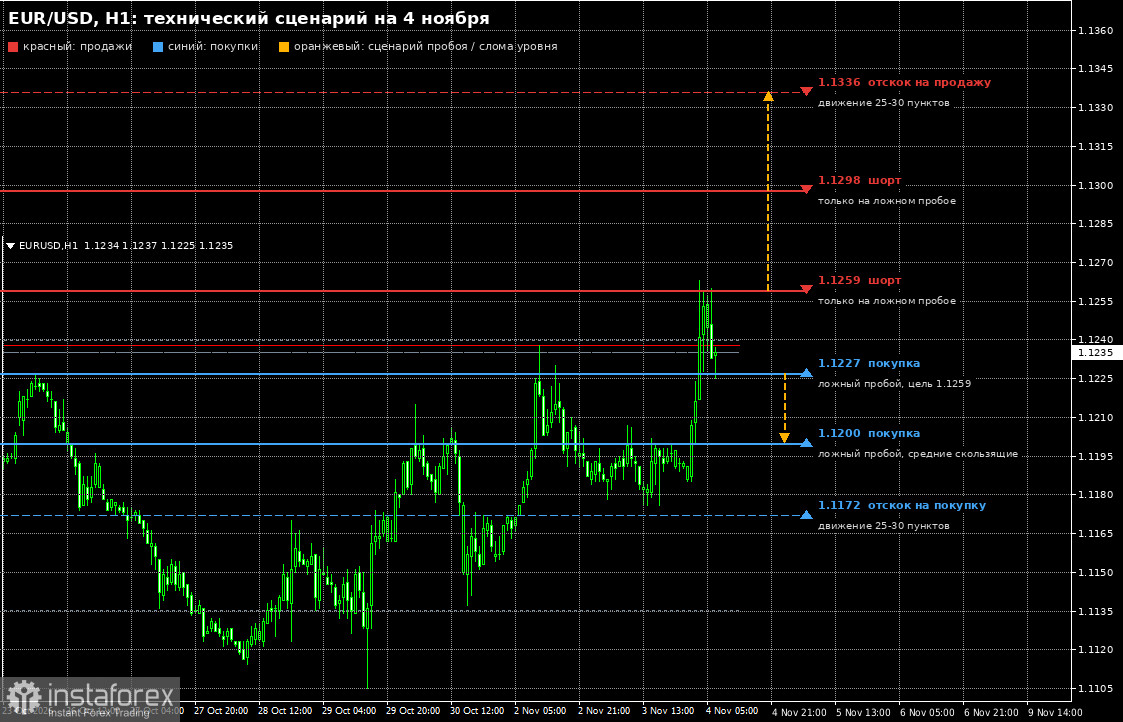
EUR/USD — pour les positions longues, je vois 1,1227 comme un point d’entrée sur une fausse cassure pouvant mener à 1,1259. Une cassure au‑delà ouvre la voie vers 1,1298, avec un objectif plus lointain à 1,1336, où je chercherai des ventes sur rebond de 25 à 30 pips. J’envisagerais des positions vendeuses à partir de 1,1259 et 1,1298 uniquement si ces retournements se révèlent être des faux. Si les acheteurs à 1,1227 ne se manifestent pas, attendez une correction plus profonde vers 1,1200, où se trouvent les moyennes mobiles. Une fausse cassure à ce niveau serait une bonne entrée à l’achat ; je chercherai à acheter sur rebond depuis 1,1172, avec un objectif de 25 à 30 pips.
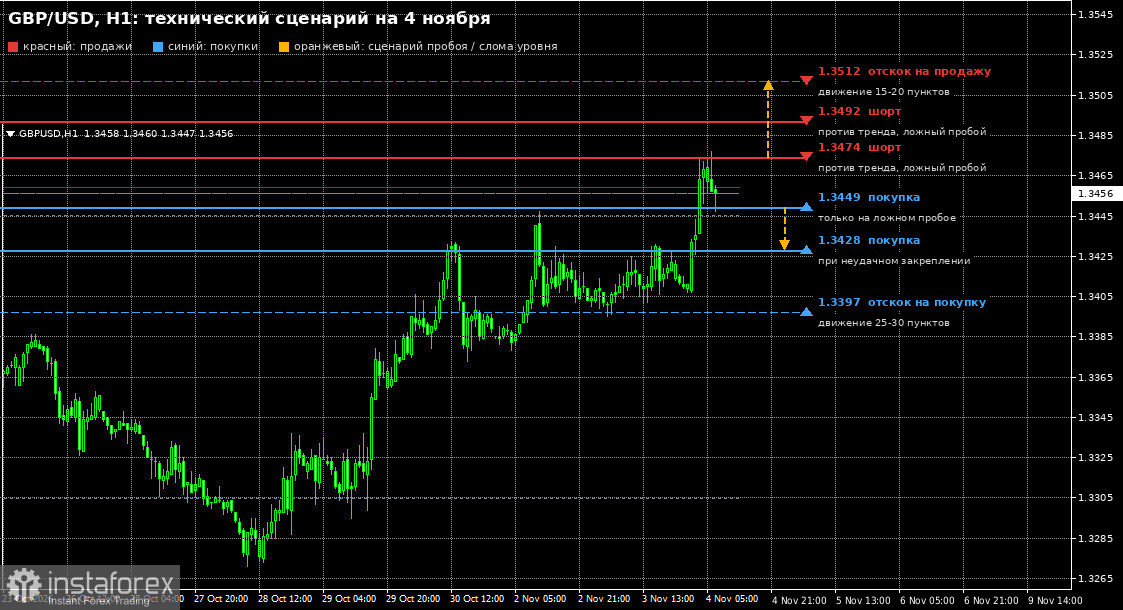
GBP/USD — même histoire : les plus hauts hebdomadaires ont été mis à jour et, avec une hausse de taux de la Bank of England attendue jeudi, la livre a de nombreux atouts en main. Des données solides sur les services la propulseraient plus haut. Une fausse cassure vers 1,3449 serait un signal pour renforcer les positions longues. Une cassure au-dessus de 1,3474 suivie d’un retest ouvrirait la voie à un mouvement vers 1,3492 et 1,3512, qui sont les principaux objectifs haussiers du jour ; je chercherai à shorter les rebonds à ces niveaux pour 15–20 pips. J’autorise des ventes à contre‑tendance sur fausses cassures à 1,3474 et 1,3492 si les clôtures échouent. Si les acheteurs ne se manifestent pas à 1,3449, la livre se corrigera probablement plus profondément vers 1,3428, où les positions longues deviennent intéressantes en cas de clôtures avortées, tandis que des achats sur rebond depuis 1,3397 viseront 25–30 pips.
Je penche pour un maintien de l’avantage de l’euro et de la livre jusqu’à la publication de l’inflation de la zone euro et de l’indice ISM, car le dollar manque actuellement de soutien à la fois du côté de la politique monétaire et des rendements. La durabilité de ce rally dépend avant tout de l’Iran : en l’absence de nouvelles déclarations de Trump, les pressions baissières sur le dollar devraient se prolonger, mais toute escalade rétablirait rapidement la demande de dollar. La livre paraît plus solide que l’euro grâce à la réunion de la Bank of England, tandis que la contraction du secteur des services en France demeure un risque baissier persistant pour l’euro. Je m’abstiendrai de toute conclusion tranchée avant la publication de l’inflation : beaucoup de choses peuvent changer en une seule journée.

