
Xem thêm


 04.11.2026 09:12 AM
Đêm qua, đồng euro tăng mạnh so với đồng đô la, đồng bảng Anh cũng ghi nhận một đợt tăng tương tự, và đồng tiền Mỹ suy yếu trên hầu hết các thị trường. Nguyên nhân là kết quả của cuộc bầu cử giữa nhiệm kỳ, trong đó Đảng Dân chủ giành được đa số tại cả Hạ viện và Thượng viện. Phản ứng ban đầu của thị trường là khá rõ ràng, nhưng mức độ bền vững của diễn biến này sẽ còn phụ thuộc vào những gì sẽ xảy ra tiếp theo đối với các dự luật, giá dầu và lợi suất trái phiếu.
Quốc hội mới với thành phần được làm mới sẽ nhóm họp vào đầu tháng 1, và đây là một thất bại đáng kể đối với Trump. Đảng Dân chủ sẽ có khả năng chặn các dự luật mà họ không mong muốn, nhưng sẽ không thể tự thông qua các dự luật của mình nếu thiếu chữ ký của ông, và họ cũng không có được đa số 2/3 cần thiết để vượt quyền phủ quyết. Nhớ lại rằng ngay trước ngày bỏ phiếu, Trump nói ông sẵn sàng trở thành “Mr. Veto”, nên hai bên sẽ buộc phải tìm kiếm các thỏa hiệp. Đáng chú ý là nếu tổng thống bắt đầu chặn các dự luật nổi bật về y tế hoặc các gói an sinh xã hội diện rộng, điều đó có thể làm suy giảm thêm mức độ tín nhiệm của ông – vốn theo tổng hợp khảo sát của NYT đã thuộc nhóm thấp nhất trong số các tổng thống kể từ Thế chiến II.
Kết quả bầu cử khó có khả năng làm thay đổi nhiều về chính sách đối ngoại. Cuộc chiến với Iran bắt đầu mà không có sự phê chuẩn chính thức của Quốc hội – dù Trump hoàn toàn có thể tìm kiếm điều đó – nên tôi không kỳ vọng những chuyển biến lớn. Khả năng xảy ra một đợt leo thang mới vẫn cao: Israel kiên quyết tiếp tục xung đột và đàm phán đang bế tắc. Việc vận chuyển qua eo biển Hormuz đã được khôi phục; xuất khẩu của Saudi, UAE, Iraq và Kuwait tăng khoảng 10% trong tháng 10, lên nhỉnh hơn 15 triệu thùng/ngày, nhưng tôi cho rằng thâm hụt mang tính cơ cấu vẫn tồn tại, và các đòn tấn công của Iran vào cơ sở và hạ tầng của Saudi và UAE tiếp tục tác động đến giá cả. Giá dầu nâng đỡ lạm phát và chủ yếu gây sức nặng lên nền kinh tế Mỹ, vì vậy một đợt bùng phát xung đột mới có thể rất nhanh chóng làm sống lại nhu cầu đối với đồng USD và chấm dứt các đợt tăng hiện tại của euro và bảng Anh.
Đồng USD đang suy yếu bất chấp số liệu kinh tế vững. JOLTS cho thấy số vị trí việc làm còn trống tại Mỹ đạt 7,5 triệu trong tháng 9 so với dự báo 7,11 triệu, nhưng các con số này vẫn không vực dậy được đồng tiền. Ngày 28/10, Fed giữ nguyên lãi suất ở mức 3,75–4,00% với tỷ lệ biểu quyết 10–2; hai thành viên bất đồng ủng hộ tăng lãi suất, và khả năng tăng lãi tại cuộc họp ngày 9/12 vẫn là kịch bản cơ bản của thị trường. Từ đó có thể thấy người mua USD giờ đây ít chờ đợi dữ liệu hơn mà trông vào các chất xúc tác mới, và ứng viên chính cho vai trò chất xúc tác là lợi suất trái phiếu Kho bạc.
Trong hôm nay, lịch công bố dữ liệu dày đặc các chỉ báo hoạt động khu vực dịch vụ của eurozone. Các số liệu về sản xuất của eurozone và Anh nhìn chung tích cực, và khu vực dịch vụ mang lại lý do để lạc quan thận trọng. PMI dịch vụ eurozone được ước tính sơ bộ ở mức 51,7 so với 53,0 trong tháng 9, theo S&P Global. Đà suy giảm này đáng lo, nhưng con số hiện mới là sơ bộ; nếu được giữ nguyên, tôi kỳ vọng nhu cầu đối với euro sẽ vẫn gần như không đổi. Điểm yếu nằm ở Pháp, nơi hoạt động dịch vụ đang co lại, và số liệu sơ bộ là 48,8 so với 48,4 trước đó. Nếu dữ liệu công bố yếu hơn đáng kể so với dự báo, đồng euro sẽ chịu tác động nhất định, nhưng tôi đánh giá kịch bản này ít khả năng xảy ra. PMI dịch vụ của Anh đang ở trạng thái tốt; số đọc sơ bộ là 53,1 so với 52,1 trong tháng 9, và một đợt điều chỉnh tăng sẽ duy trì đà đi lên của bảng Anh. Điều này quan trọng trong bối cảnh trước thứ Năm, khi Bank of England được kỳ vọng nâng lãi suất từ 3,75% lên 4,00%; ngày 20/10, Megan Greene đã lập luận ủng hộ việc tăng lãi suất, cho rằng thị trường lao động đang thắt chặt hơn đánh giá trước đây.
Trọng tâm chính hôm nay sẽ là dữ liệu giá tiêu dùng của eurozone trong tháng 10. Lạm phát tổng thể được dự báo ở mức 4,0% so với 3,8% trong tháng 9, với lạm phát lõi được kỳ vọng ở 2,5%. Nhớ rằng lạm phát đã tăng tốc kể từ tháng 6 – 2,8% trong tháng 6, 2,9% trong tháng 7, 3,2% trong tháng 8, 3,8% trong tháng 9 và dự kiến 4,0% trong tháng 10. Sẽ là sai lầm nếu cho rằng ECB sẽ tiếp tục duy trì lập trường ôn hòa hoặc chỉ “kiên nhẫn”; tôi không loại trừ khả năng ngân hàng sẽ cứng rắn và quyết liệt hơn. Lãi suất tiền gửi hiện ở mức 2,50% sau hai lần tăng vào tháng 6 và tháng 9, và thị trường kỳ vọng một lần tăng cuối cùng lên 2,75% tại cuộc họp ngày 17/12, khi ECB sẽ công bố các dự báo đến năm 2029. Nếu lạm phát vượt quá dự báo của giới kinh tế, điều đó sẽ hỗ trợ cho đồng euro, ít nhất là trong ngắn hạn.
Mỹ cũng sẽ công bố chỉ số ISM dịch vụ, được dự báo ở mức 54,9 – tương đương giá trị của tháng 9. Nếu số liệu tốt hơn kỳ vọng, điều đó sẽ hỗ trợ đồng USD trong ngắn hạn, nhưng khó có khả năng làm thay đổi đáng kể cán cân lực lượng chung. Ngoài ra, Bộ Tài chính Mỹ sẽ công bố báo cáo hoàn trả trái phiếu hàng quý, và nợ công Mỹ đã chạm mốc 40 nghìn tỷ USD, nên lợi suất trái phiếu sẽ tiếp tục được chú ý. Trong bối cảnh đồng USD chịu áp lực và không có tuyên bố mới nào từ Trump, kể cả về Iran, tôi có xu hướng nghiêng về kịch bản USD tiếp tục suy yếu và lợi suất giảm – nhưng mọi thứ có thể thay đổi rất nhanh.
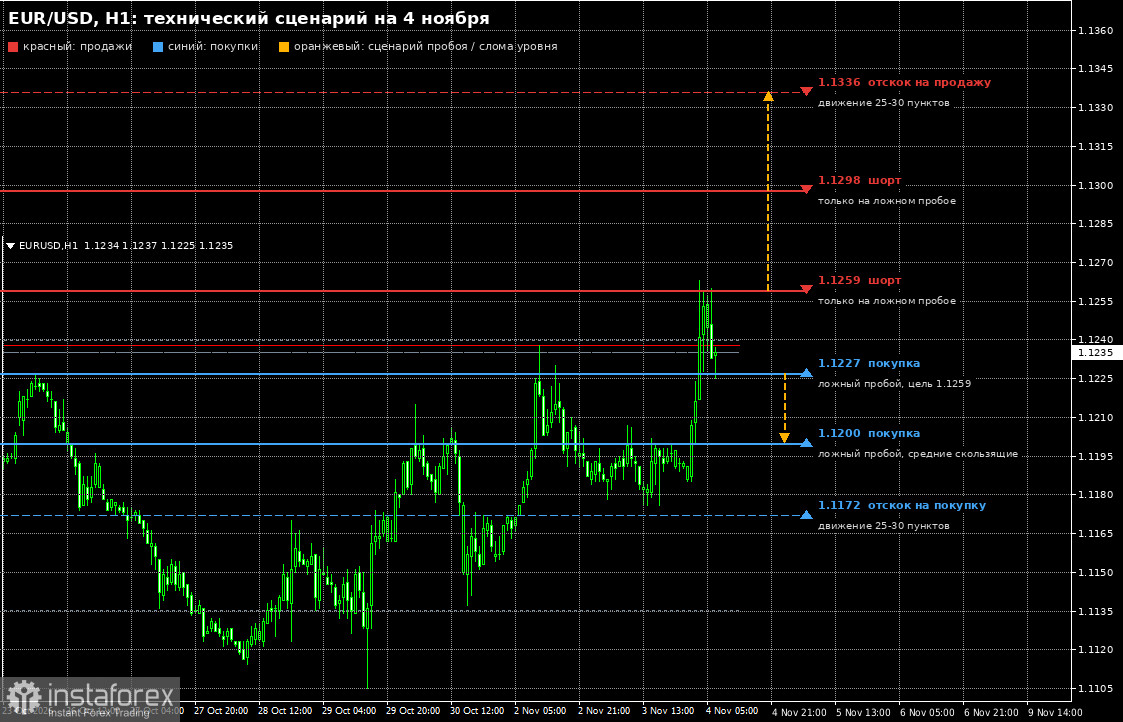
EUR/USD—với lệnh mua, tôi xem 1.1227 là điểm vào lệnh nếu xuất hiện cú phá vỡ giả, có thể dẫn đến vùng 1.1259. Nếu giá phá vỡ rõ ràng lên trên, đường đi sẽ mở ra đến 1.1298, với mục tiêu xa hơn ở 1.1336, nơi tôi sẽ tìm cơ hội bán theo kịch bản giá chạm rồi bật xuống (short on bounce) với mục tiêu 25–30 pip. Tôi chỉ xem xét lệnh bán từ 1.1259 và 1.1298 nếu các nhịp đảo chiều tại đó hóa ra là phá vỡ giả. Nếu lực mua tại 1.1227 không xuất hiện, hãy chờ một nhịp điều chỉnh sâu hơn về quanh 1.1200, nơi các đường trung bình động đang nằm. Một cú phá vỡ giả tại đó sẽ là tín hiệu tốt để vào lệnh mua; tôi sẽ canh mua khi giá bật lên từ 1.1172, với mục tiêu 25–30 pip.
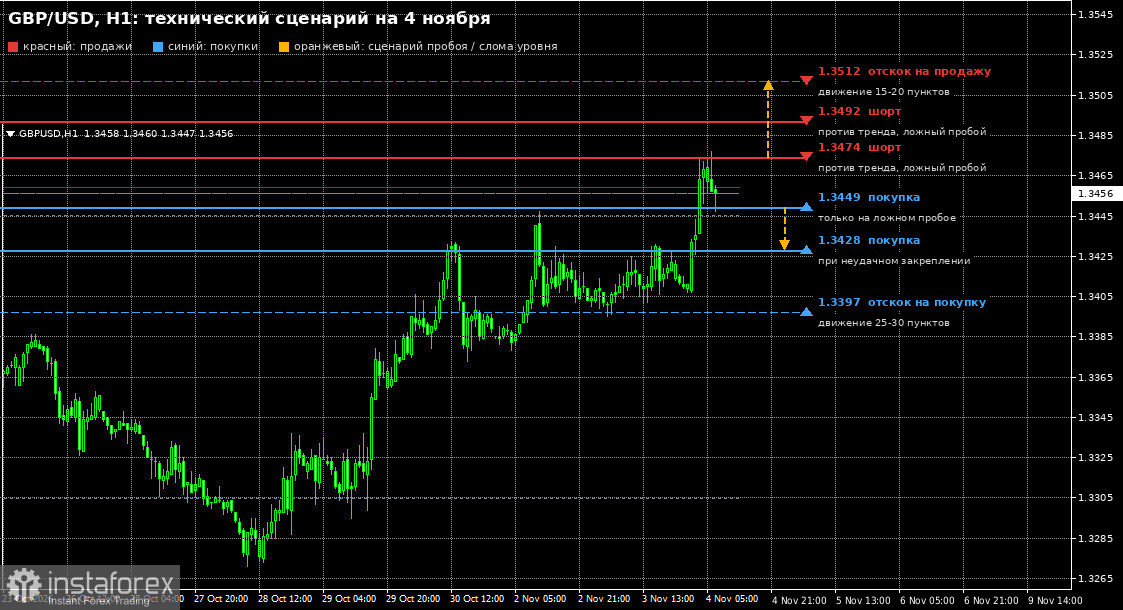
GBP/USD—một câu chuyện tương tự: đỉnh tuần đã được cập nhật và với việc dự kiến Bank of England tăng lãi suất vào thứ Năm, đồng bảng đang có rất nhiều lợi thế. Số liệu mạnh từ khu vực dịch vụ sẽ đẩy GBP đi lên. Một cú phá vỡ giả xuống 1,3449 sẽ là tín hiệu để bổ sung vị thế mua. Việc phá vỡ lên trên 1,3474 kèm theo cú retest sẽ mở đường cho nhịp tăng lên 1,3492 và 1,3512, đây là các mục tiêu chính cho phía tăng trong ngày hôm nay; tôi sẽ tìm cơ hội bán khi giá bật lên từ các vùng này cho 15–20 pip. Tôi chấp nhận các lệnh bán ngược xu hướng khi có phá vỡ giả ở 1,3474 và 1,3492 nếu giá không thể đóng cửa phía trên. Nếu lực mua tại 1,3449 không xuất hiện, nhiều khả năng GBP sẽ điều chỉnh sâu hơn về vùng 1,3428, nơi các lệnh mua trở nên hấp dẫn nếu giá không thể đóng cửa phía dưới, trong khi lệnh mua khi giá bật lại từ 1,3397 sẽ nhắm mục tiêu 25–30 pip.
Tôi thiên về kịch bản euro và bảng Anh tiếp tục giữ lợi thế cho đến khi số liệu lạm phát khu vực đồng euro và chỉ số ISM được công bố, vì hiện tại đồng USD thiếu hỗ trợ cả từ chính sách lẫn lợi suất. Đà tăng này bền vững đến đâu? Trước hết điều đó phụ thuộc vào Iran: trong trường hợp không có phát biểu mới nào từ Trump, áp lực giảm lên đồng USD có khả năng sẽ tiếp diễn, nhưng bất kỳ động thái leo thang nào cũng sẽ nhanh chóng khôi phục nhu cầu đối với USD. GBP trông mạnh hơn euro nhờ cuộc họp Bank of England, trong khi việc khu vực dịch vụ của Pháp suy giảm vẫn là một rủi ro giảm giá kéo dài đối với euro. Tôi sẽ tránh đưa ra kết luận chắc chắn trước khi số liệu lạm phát được công bố: nhiều điều có thể thay đổi chỉ trong một ngày.

