


 04.11.2026 09:12 AM
جاءت بيانات الولايات المتحدة أمس قوية، لكنها لم تدعم الدولار. فقد ظلّت العملة تحت الضغط بعد انتخابات منتصف الولاية، ويبدو أن السوق يركّز في المقام الأول على العوامل السياسية والمخاطر المرتبطة بإيران أكثر من تركيزه على الأرقام.
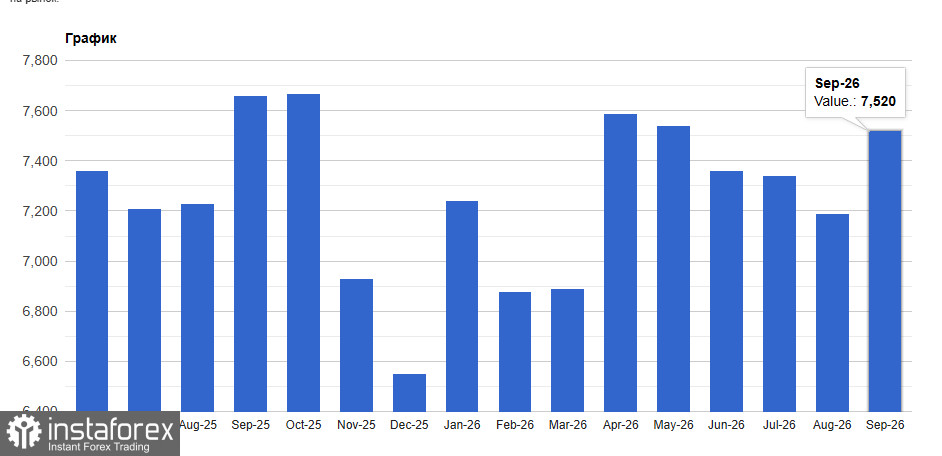
لنبدأ بسوق العمل. وفقًا لـ Bureau of Labor Statistics، لم يطرأ تغير يُذكر على عدد الوظائف الشاغرة في سبتمبر، حيث بلغ 7.5 مليون، مع بقاء معدل الشواغر عند 4.5%. أما عدد التعيينات فظل عند 5.4 مليون، مع معدل تعيينات عند 3.4%. وبلغ إجمالي حالات الانفصال عن العمل 5.3 مليون، مع بقاء معدل الانفصال عند 3.3% دون تغيير. ويُلاحظ أن بيانات أغسطس تم تعديلها بالرفع: إذ تم تعديل عدد الوظائف الشاغرة بزيادة قدرها 111,000 ليصل إلى 7.2 مليون، وعدد التعيينات بزيادة قدرها 79,000 ليصل إلى 5.3 مليون.
اللافت أكثر هو تركيبة التقرير. فقد ارتفعت حالات الاستقالة الطوعية إلى 3.4 مليون، بزيادة قدرها 375,000 على أساس سنوي. وهذا يُعد إشارة إلى ثقة العاملين، إذ يميل الأشخاص إلى ترك وظائفهم عندما يتوقعون العثور على وظيفة أخرى. أما حالات الانفصال التي يبادر بها أصحاب العمل فقد بقيت عمليًا دون تغيير عند 1.6 مليون، مع بقاء المعدل عند 1.0%. وبعد تعديل بيانات أغسطس، كانت هذه الحالات عند 1.8 مليون، ما يعني عدم وجود مؤشرات على موجات تسريح واسعة النطاق. وعلى مستوى القطاعات، تركزت الزيادات في التعيينات والانفصالات في قطاع الإقامة وخدمات الطعام، حيث ارتفعت التعيينات بمقدار 158,000، والاستقالات الطوعية بمقدار 197,000.
يتناول الجزء الثاني من الإصدار قطاع التصنيع. فقد ارتفعت الطلبات على المنتجات الصناعية بنسبة 1.8% في سبتمبر، مقارنة بتوقعات عند 1.2% وقراءة سابقة عند 0.3%. وهذه نتيجة قوية لافتة، تُظهر أن الطلب على السلع المعمرة والسلع الوسيطة ما زال متماسكًا. إذن، سوق العمل لا ينهار، والانفصالات تحت السيطرة، وقطاع التصنيع يفاجئ نحو الأعلى. في الظروف العادية، كانت هذه البيانات ستُقدم دعمًا للدولار من خلال خفض احتمالات قيام Fed بتيسير السياسة النقدية. يُذكر أن سعر الفائدة الأساسي يبلغ حاليًا 3.75–4.00%، وأن الأسواق كانت قد سعّرت احتمالًا مرتفعًا لرفع الفائدة في ديسمبر. ومع ذلك، جاء ردّ فعل السوق محدودًا.
أرى سببين لذلك. أولاً، فوز الديمقراطيين بكلا مجلسي الكونغرس في الانتخابات النصفية، مما قلّص "علاوة" الدولار السياسية. ثانياً، يظل المشهد الخارجي متوتراً. لا يزال لدى ترامب حرية الحركة في الشرق الأوسط، لذلك لا يسارع المستثمرون إلى شراء الدولار اعتماداً على البيانات الاقتصادية القوية وحدها. سيأتي الاختبار الحقيقي التالي يوم الجمعة مع صدور تقرير التوظيف لشهر أكتوبر، حيث يُتوقَّع إضافة نحو 65,000 وظيفة إلى جداول الرواتب، مع معدل بطالة عند 4.2% تقريباً.
كل هذا يشير إلى أن العوامل السياسية والجيوسياسية تطغى حالياً على البيانات. من وجهة نظري، في غياب بيانات قوية لسوق العمل يوم الجمعة، وغياب الوضوح بشأن إيران، ستظل مشتريات الدولار حذرة، وأي تدهور في وتيرة الصراع سيعيد بسرعة الطلب على الدولار كأصل ملاذ آمن.
الصورة الفنية لزوج EUR/USD
يتعيّن على المشترين التفكير في اختراق مستوى 1.1255. عندها فقط سيصبح اختبار 1.1300 ممكناً. ومن هناك يكون التحرك نحو 1.1335 قابلاً للتحقق، لكن بلوغه من دون دعم من اللاعبين الكبار سيكون صعباً. في حال الهبوط، أتوقع تدخلاً ملموساً من قبل المشترين الكبار فقط قرب مستوى 1.1225. وإذا لم يظهر أحد عند ذلك المستوى، سيكون من الحكمة انتظار قاع جديد عند 1.1200 أو فتح مراكز شراء من 1.1170.
الصورة الفنية لزوج GBP/USD
يحتاج مشترو الجنيه إلى اختراق أقرب مستوى مقاومة عند 1.3475. عندها فقط سيصبح التحرك نحو 1.3495 ممكناً، وفوق هذا المستوى سيصبح تحقيق مزيد من التقدم صعباً. أبعد هدف مرجّح يقع قرب 1.3515. وفي حال الهبوط، سيحاول البائعون السيطرة عند مستوى 1.3450. وإذا نجحوا في ذلك، فإن اختراق النطاق سيُلحق ضرراً كبيراً بالمشترين ويدفع زوج GBP/USD نحو 1.3425 مع إمكانية امتداد الهبوط إلى 1.3395.

